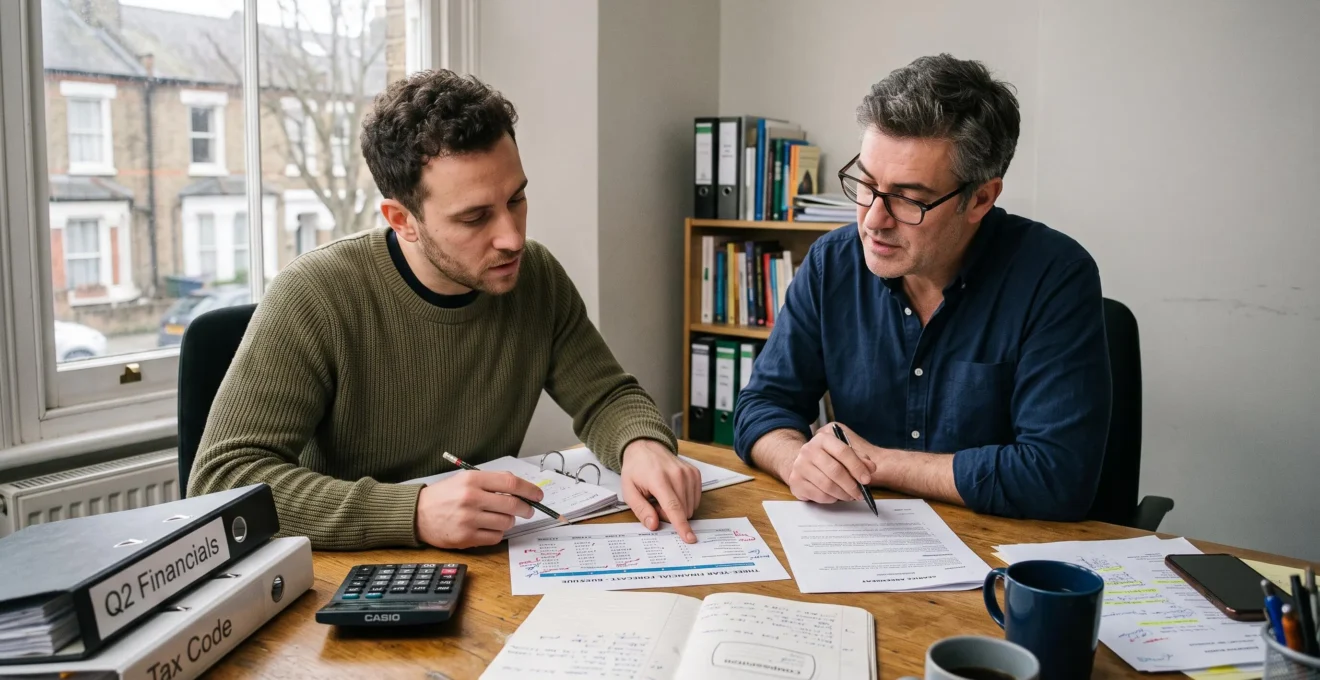
Créer une entreprise ne consiste pas uniquement à trouver des clients et à vendre un produit ou un service. Le dirigeant doit également anticiper les dépenses, organiser les encaissements, respecter les obligations déclaratives et sécuriser les engagements pris avec ses partenaires. Ces dimensions sont étroitement liées : une activité commercialement prometteuse peut devenir fragile si ses délais de paiement, ses charges ou ses responsabilités contractuelles ont été mal évalués.
La préparation repose donc sur plusieurs vérifications complémentaires. Il faut d’abord confirmer qu’un marché existe, établir un prévisionnel financier crédible, choisir un cadre juridique adapté et mettre en place des outils de suivi. La vigilance doit se poursuivre après le lancement, notamment pour les factures, la trésorerie, les déclarations et les contrats. Les démarches précises dépendent toutefois du pays d’établissement et des juridictions dans lesquelles l’entreprise intervient.
Les trois piliers d’une gestion sécurisée
- Valider le marché, les besoins de financement et les engagements juridiques avant de prendre des décisions difficiles à modifier.
- Suivre séparément la rentabilité, la trésorerie et les obligations comptables pour anticiper les difficultés de paiement.
- Sécuriser les factures, les contrats et les échéances administratives, particulièrement lorsque l’activité concerne plusieurs pays.
- Quelles étapes suivre pour concrétiser un projet de création d’entreprise ?
- Compte de résultat, trésorerie ou bilan : quel tableau sert à quoi ?
- Pourquoi une vente rentable en apparence peut-elle créer des difficultés juridiques ou financières ?
- Comment organiser le suivi des échéances comptables et déclaratives d’une TPE ?
- Comptable, juriste ou conseiller commercial : qui solliciter selon son problème ?
- Les mentions de facturation à vérifier pour vendre dans plusieurs pays francophones
- Comment suivre les factures impayées avant qu’elles ne déséquilibrent la trésorerie ?
- Devis signé ou contrat détaillé : quelle protection prévoir pour une prestation ?
Quelles étapes suivre pour concrétiser un projet de création d’entreprise ?
Un projet de création d’entreprise gagne à être validé dans un ordre qui limite les engagements prématurés : commencer par vérifier l’existence d’un besoin commercial, évaluer ensuite les ressources financières nécessaires, puis examiner les conséquences juridiques et administratives. Cette démarche permet de confronter les ambitions aux moyens disponibles avant de prendre des décisions difficiles à modifier.
La première étape consiste à vérifier la faisabilité commerciale. Une idée intéressante ne garantit pas l’existence d’une demande solvable. Il faut identifier les clients potentiels, comprendre leurs besoins, étudier les offres concurrentes et déterminer les conditions auxquelles ils accepteraient d’acheter. Les premiers tests commerciaux permettent de vérifier les hypothèses sans engager immédiatement des dépenses structurelles importantes.
La deuxième étape concerne le financement. Le prévisionnel doit rapprocher les recettes attendues, les charges, les investissements et les besoins de financement. Il ne suffit pas d’estimer un chiffre d’affaires annuel : le calendrier des encaissements et des décaissements doit également être étudié. Un projet rentable à terme peut nécessiter des ressources financières importantes pendant ses premiers mois.
La fiche de Service Public sur la construction d’un business plan présente les principales composantes de cette préparation. Elle distingue notamment le compte de résultat, le bilan, le plan de financement et le budget de trésorerie. Le prévisionnel financier porte sur trois années dans le cadre présenté par cette fiche.
La troisième étape consiste à examiner le cadre juridique. Le choix de la forme de l’entreprise, du régime fiscal et social, ainsi que les éventuelles garanties personnelles ou obligations liées à un bail, doivent être étudiés en fonction du projet. Ces décisions ne présentent pas toutes le même degré de réversibilité. Un test commercial peut être ajusté facilement, tandis qu’un engagement contractuel ou une garantie personnelle peut produire des conséquences durables.
Il faut également intégrer les obligations récurrentes dès cette phase : tenue comptable, déclarations fiscales, cotisations sociales et obligations liées à l’activité. Le choix d’un régime détermine notamment les modalités de suivi et les échéances à respecter. Les anticiper évite de découvrir après l’immatriculation des charges administratives et financières insuffisamment budgétées.
Le calendrier mérite une attention particulière. Immatriculer trop tôt, avant d’avoir clarifié le financement ou sécurisé les premières perspectives commerciales, peut entraîner des frais et des obligations sans recettes correspondantes. Ce risque doit être évalué au cas par cas plutôt que présenté comme une situation systématique.
Les cinq vérifications à réaliser avant le lancement
- Décrire les clients et leurs besoins : produire une synthèse de l’étude de marché et des retours commerciaux.
- Évaluer les ventes possibles : établir une hypothèse de chiffre d’affaires documentée par les prix et volumes envisagés.
- Chiffrer les dépenses : établir une liste des investissements, charges fixes et charges variables.
- Préparer le financement : produire un prévisionnel financier comprenant les besoins de financement et le budget de trésorerie.
- Vérifier le cadre juridique : constituer une fiche de synthèse sur le statut, le régime fiscal, le régime social et les engagements contractuels envisagés.
Une création bien préparée ne supprime pas les incertitudes du marché, mais permet de les identifier avant qu’elles ne deviennent des engagements coûteux. Une fois le projet structuré, le dirigeant doit surtout savoir lire les documents financiers qui permettront de suivre son activité au quotidien.
Compte de résultat, trésorerie ou bilan : quel tableau sert à quoi ?
Le compte de résultat sert à mesurer la rentabilité d’une entreprise, le tableau de trésorerie à suivre les entrées et sorties d’argent, et le bilan à représenter son patrimoine à une date donnée. Ces trois documents répondent à des questions différentes : gagner de l’argent, pouvoir payer ses échéances et connaître ses ressources ainsi que ses dettes.
Le compte de résultat rapproche les produits et les charges d’une période afin de déterminer un bénéfice ou une perte. Il permet notamment d’évaluer si les ventes couvrent les dépenses nécessaires à l’activité. Un dirigeant peut l’utiliser pour examiner ses marges, mesurer le poids des charges fixes et réfléchir à ses prix de vente.
Le budget de trésorerie répond à une question plus immédiate : l’entreprise disposera-t-elle de suffisamment d’argent au moment de payer ses dépenses ? Il prend en compte les encaissements et les décaissements prévisionnels, avec leurs dates respectives. Les règlements clients, les salaires, les fournisseurs, les impôts et les cotisations doivent être intégrés au calendrier.
Le bilan présente, à une date déterminée, les éléments d’actif et de passif de l’entreprise. Il permet notamment de visualiser les immobilisations, les créances, les disponibilités, les capitaux propres et les dettes. Il apporte ainsi une vision de la structure financière que le compte de résultat ne fournit pas à lui seul.
| Document | Question principale | Décision associée |
|---|---|---|
| Compte de résultat | L’activité est-elle rentable ? | Adapter les prix, les marges et les charges. |
| Trésorerie | L’argent sera-t-il disponible à temps ? | Planifier les paiements et anticiper les besoins de financement. |
| Bilan | Que possède et doit l’entreprise ? | Évaluer sa structure patrimoniale et son endettement. |
La distinction devient essentielle lorsqu’une facture est émise. Dans une comptabilité d’engagement, son montant peut être enregistré dans le résultat alors que le client n’a pas encore payé. La créance apparaît alors dans la situation patrimoniale, mais la trésorerie ne bénéficie pas encore de cet argent.
Pour piloter efficacement l’activité, il n’est pas nécessaire de commenter toutes les lignes des documents à chaque réunion. Il est plus opérationnel de suivre quelques indicateurs : marge, charges fixes, solde de trésorerie prévisionnel et montant des dettes fournisseurs. Ces repères doivent être rapprochés de la situation réelle et des échéances à venir.
Une entreprise peut donc afficher un résultat positif tout en rencontrant des difficultés pour régler ses fournisseurs ou ses cotisations. Cette distinction conduit à examiner un autre risque : celui des ventes dont la marge apparente masque des engagements financiers ou contractuels importants.
Pourquoi une vente rentable en apparence peut-elle créer des difficultés juridiques ou financières ?
Une vente peut sembler rentable parce que son prix dépasse son coût de production, tout en fragilisant l’entreprise si le règlement intervient tardivement, si les charges différées ont été sous-estimées ou si le contrat impose des responsabilités mal évaluées. La rentabilité commerciale ne garantit donc ni la disponibilité immédiate de l’argent ni la maîtrise des risques juridiques.
Le premier risque concerne les délais de paiement. Une entreprise peut devoir financer ses achats, ses salaires et ses dépenses de production avant de recevoir le règlement de son client. Plus le décalage entre les décaissements et les encaissements est important, plus le besoin de trésorerie augmente. Le coût d’un financement éventuel vient alors réduire la marge réellement conservée.
Le deuxième risque concerne les obligations fiscales. La TVA ne suit pas toujours le même calendrier que les encaissements. Son exigibilité dépend notamment de la nature de l’opération et du régime applicable. Pour certaines opérations, un décalage peut obliger l’entreprise à financer temporairement une somme qui n’a pas encore été reçue du client. Il faut donc vérifier les règles applicables plutôt que considérer la totalité du montant facturé comme une ressource disponible.
Les cotisations sociales et les autres charges différées doivent également figurer dans les prévisions. Une vente importante peut augmenter les besoins de financement avant que les sommes correspondantes soient effectivement disponibles. Le dirigeant doit distinguer le montant facturé, les montants qui devront être reversés et la marge réellement mobilisable.
Le risque contractuel est tout aussi important. Une prestation mal définie peut entraîner des demandes supplémentaires non rémunérées, des désaccords sur les livrables ou des retards de validation. Des clauses imprécises concernant les responsabilités, les délais ou les modalités de modification peuvent transformer une opération initialement intéressante en source de litige.
Avant d’accepter une commande importante, trois contrôles sont particulièrement utiles :
- Calculer la marge après prise en compte des coûts de production, des frais de financement et des charges applicables.
- Évaluer le besoin de trésorerie nécessaire pour financer la réalisation jusqu’à l’encaissement.
- Vérifier les engagements contractuels, les conditions de paiement et les responsabilités assumées.
Exemple pédagogique : une commande importante payée tardivement
Une petite entreprise accepte une prestation dont le prix couvre ses coûts estimés. Elle doit cependant payer ses fournisseurs et mobiliser ses salariés plusieurs semaines avant la date de règlement prévue par le client. Le chiffre d’affaires attendu ne correspond donc pas à une rentrée d’argent immédiate.
Ce scénario hypothétique montre qu’une commande peut être rentable sur le plan économique tout en créant un besoin temporaire de financement. Il faut alors vérifier la capacité de trésorerie et les conditions contractuelles avant de confirmer l’engagement.
Cette vigilance doit se prolonger après la signature. Les obligations fiscales, sociales et comptables suivent des calendriers différents : leur centralisation permet de réduire les oublis et d’éviter qu’un incident administratif ne s’ajoute à une difficulté de trésorerie.
Comment organiser le suivi des échéances comptables et déclaratives d’une TPE ?
Une TPE doit centraliser ses échéances fiscales, sociales, comptables et contractuelles dans un système de suivi unique, puis vérifier régulièrement les obligations correspondant à son régime. Cette organisation doit couvrir aussi bien les déclarations périodiques que les événements exceptionnels susceptibles de déclencher une nouvelle formalité.
Une simple liste chronologique peut rapidement devenir difficile à exploiter. Les échéances ne relèvent pas toutes des mêmes obligations ni des mêmes interlocuteurs. Les regrouper par catégorie facilite leur identification et permet d’attribuer clairement les responsabilités.
| Catégorie | Éléments à surveiller | Contrôle à prévoir |
|---|---|---|
| Fiscalité | Déclarations et paiements fiscaux applicables. | Vérifier le régime et le calendrier officiel. |
| Social | Cotisations et déclarations liées aux salariés ou au dirigeant. | Contrôler les échéances auprès des organismes concernés. |
| Comptabilité | Enregistrement des opérations et travaux de clôture. | Préparer les pièces et justificatifs nécessaires. |
| Contrats | Renouvellements, assurances, baux et engagements commerciaux. | Anticiper les dates de renouvellement et de résiliation. |
Le calendrier doit également intégrer les événements déclencheurs. Une embauche, un changement de statut, une opération internationale ou une modification du régime fiscal peuvent entraîner de nouvelles obligations. Contrairement aux échéances mensuelles ou annuelles, ces formalités ne se présentent pas nécessairement à une date connue à l’avance.
Un retard déclaratif peut entraîner des conséquences financières ou administratives, selon l’obligation concernée et la situation de l’entreprise. Des déclarations manquantes peuvent également compliquer les échanges avec les organismes concernés et les partenaires financiers. Lorsque plusieurs retards s’accumulent, leur régularisation mobilise davantage de temps et peut devenir plus complexe.
La meilleure organisation repose sur une double sécurité. Un agenda partagé ou un tableur permet de programmer les échéances, tandis qu’une vérification régulière des portails officiels permet de confirmer les obligations réellement applicables. Le rappel interne ne remplace pas la consultation des informations administratives actualisées.
Chaque échéance devrait comporter au minimum une date, une description, un responsable, les justificatifs nécessaires et un statut de réalisation. Une personne doit également être désignée pour contrôler que la formalité a bien été effectuée, et pas seulement préparée.
Pour une petite structure, la centralisation peut être réalisée dans un outil simple, à condition qu’il soit régulièrement actualisé et accessible aux personnes concernées. Un expert-comptable peut contribuer à identifier les obligations relevant de sa mission, sans dispenser le dirigeant de vérifier les autres engagements de l’entreprise.
La centralisation des échéances ne signifie pas que le dirigeant doit traiter seul tous les sujets. Il reste essentiel de solliciter le bon professionnel selon la nature du problème, notamment lorsque les enjeux dépassent le simple suivi administratif.
Comptable, juriste ou conseiller commercial : qui solliciter selon son problème ?
Le professionnel à consulter dépend du problème à résoudre : le comptable intervient principalement sur les chiffres, la fiscalité et les obligations comptables ; le juriste sur les contrats, la responsabilité et les litiges ; le conseiller commercial sur le marché, les prix, la prospection et la négociation. Identifier la nature du risque permet d’éviter une consultation inadaptée.
L’expert-comptable constitue un interlocuteur pertinent pour les questions de suivi financier, d’organisation comptable et de fiscalité entrant dans le périmètre de sa mission. Il peut aider à interpréter les résultats, examiner les besoins de trésorerie et préparer les éléments nécessaires aux déclarations. Son intervention contribue également à structurer les informations financières utiles aux décisions du dirigeant.
Le juriste ou l’avocat doit être sollicité lorsque la question porte sur les obligations contractuelles, les responsabilités, les litiges ou les risques liés à un engagement juridique. Une clause de résiliation imprécise, un désaccord sur une prestation ou une garantie personnelle méritent une analyse adaptée à la situation et au droit applicable.
Le conseiller commercial intervient sur les questions de développement : positionnement, étude de marché, politique tarifaire, prospection, argumentaire et négociation. Il aide à déterminer si une offre répond réellement aux attentes des clients et si son modèle commercial est viable.
| Problème | Interlocuteur prioritaire | Document à préparer |
|---|---|---|
| Résultat insuffisant ou prévisionnel financier fragile. | Expert-comptable. | Compte de résultat et prévisionnel. |
| Clause contractuelle ou litige client. | Juriste ou avocat. | Contrat, échanges et pièces justificatives. |
| Prix de vente ou prospection inefficace. | Conseiller commercial. | Offre, tarifs et éléments de marché. |
| Vente internationale avec question de TVA. | Expert-comptable ou spécialiste fiscal, avec conseil juridique si nécessaire. | Facture, statut du client et description de l’opération. |
Certaines situations nécessitent plusieurs compétences. Une facturation à un client étranger peut soulever une question fiscale, une question contractuelle et un enjeu commercial. Le premier professionnel consulté doit alors identifier les autres dimensions du problème plutôt que traiter uniquement son propre domaine d’expertise.
Pour éviter une consultation trop générale, le dirigeant doit préparer les documents concernés, formuler sa question en une phrase et préciser les décisions déjà prises. Il est également utile de distinguer les éléments certains des points encore ouverts à arbitrage.
Une demande précise facilite l’analyse et permet de concentrer le temps de conseil sur les décisions à prendre. Il est notamment préférable de présenter une facture contestée et les échanges correspondants plutôt que de décrire uniquement un désaccord commercial de manière orale.
Cette répartition devient particulièrement importante lorsque l’entreprise commence à vendre au-delà de son pays d’établissement. La facturation internationale impose alors de vérifier les règles applicables à chaque opération, notamment en matière de TVA.
Les mentions de facturation à vérifier pour vendre dans plusieurs pays francophones
Une entreprise qui vend dans plusieurs pays francophones doit vérifier les obligations de facturation applicables dans chaque juridiction, car les règles ne sont pas harmonisées à l’échelle de l’ensemble des pays francophones. L’identification des parties, la date et la numérotation constituent des éléments fréquents, mais les mentions fiscales et les exigences locales doivent être contrôlées selon le pays et la nature de l’opération.
La facture est à la fois un document commercial, comptable et fiscal. Elle matérialise une opération et précise les conditions financières convenues. Sa conformité ne peut donc pas être vérifiée uniquement à partir d’un modèle générique utilisé pour tous les clients.
En France, les mentions générales comprennent notamment la date d’émission, un numéro unique fondé sur une séquence chronologique et continue, les identités du vendeur et de l’acheteur, ainsi que les informations relatives aux montants et au règlement. Les pénalités de retard et, dans les situations professionnelles concernées, l’indemnité forfaitaire de 40 euros pour frais de recouvrement font également partie des éléments à vérifier.
Ces exigences sont présentées dans la fiche officielle française sur les mentions obligatoires des factures. Elles ne doivent pas être transposées automatiquement à la Belgique, à la Suisse, au Canada ou aux pays francophones africains.
Pour les ventes transfrontières dans l’Union européenne, le traitement de la TVA dépend notamment de la nature de l’opération et du statut du client. Une livraison de biens entre entreprises de différents États membres peut, sous certaines conditions, être exonérée de TVA dans le pays de départ. La validité du numéro de TVA intracommunautaire du client constitue notamment un élément à contrôler.
Les prestations de services entre entreprises établies dans différents États membres relèvent généralement du mécanisme d’autoliquidation par le client, sous réserve des exceptions applicables. Les prestations destinées aux consommateurs obéissent à d’autres règles. Le traitement des opérations avec des pays extérieurs à l’Union européenne nécessite également une analyse spécifique.
Le portail européen Your Europe consacré aux règles de TVA transfrontière distingue précisément les livraisons de biens et les prestations de services. Cette distinction montre pourquoi la nature de l’opération doit être connue avant d’établir une facture internationale.
Avant toute émission, le dirigeant ou son service comptable doit vérifier les éléments suivants :
- L’identité juridique et les coordonnées des parties.
- Le numéro de TVA du client lorsque le régime applicable le nécessite.
- La nature exacte de l’opération : livraison de biens ou prestation de services.
- Le lieu d’imposition et le régime de TVA applicable.
- La devise, les conditions de paiement et les mentions fiscales requises.
- Les exigences nationales de numérotation, de langue et d’identification réglementaire.
Un modèle de facture multilingue peut faciliter le travail administratif, mais il ne remplace pas une vérification pays par pays. La conformité doit être examinée selon le lieu d’établissement du vendeur, celui du client, sa qualité de professionnel ou de particulier et les caractéristiques de l’opération.
Une facture conforme ne garantit toutefois pas son paiement dans les délais. Le dirigeant doit donc organiser un suivi des créances, identifier rapidement les retards et adapter ses relances à l’ancienneté de chaque facture.
À retenir avant de sécuriser les encaissements et les contrats
- Une facture émise n’est pas nécessairement une somme encaissée : les créances doivent être suivies séparément de la rentabilité.
- Les retards de paiement peuvent mobiliser des ressources financières indispensables au fonctionnement quotidien.
- Les conditions commerciales et les engagements contractuels doivent être suffisamment précis pour limiter les contestations.
Comment suivre les factures impayées avant qu’elles ne déséquilibrent la trésorerie ?
Le suivi des impayés doit reposer sur un tableau d’ancienneté des créances, des relances organisées selon les dates d’échéance et une procédure d’escalade adaptée au montant et à la situation du client. Cette méthode permet de distinguer les factures encore exigibles, les retards récents et les créances qui présentent un risque plus important pour la trésorerie.
Une simple liste de factures émises ne suffit pas. Le dirigeant doit savoir depuis combien de temps chaque somme est due, quel montant reste à encaisser et quelles démarches ont déjà été effectuées. Cette vision permet de prioriser les relances et de repérer les clients dont les comportements de paiement deviennent préoccupants.
Un tableau de suivi peut être structuré en trois catégories :
| Catégorie | Situation | Action de gestion |
|---|---|---|
| À échéance | La date de règlement n’est pas dépassée. | Vérifier les conditions de paiement et préparer le suivi. |
| En retard | La date de règlement est dépassée. | Effectuer une relance et consigner la réponse. |
| En retard critique | Le retard se prolonge ou les relances restent sans réponse satisfaisante. | Évaluer les mesures formelles et le risque de recouvrement. |
Le retard de paiement peut avoir une conséquence fiscale. Selon le régime de TVA applicable, l’exigibilité peut intervenir à la facturation ou à l’encaissement. Dans certaines situations, l’entreprise peut donc devoir reverser une TVA avant d’avoir reçu le paiement du client. Le calendrier fiscal doit être rapproché de celui des créances pour mesurer le besoin de trésorerie.
La relance préventive intervient avant l’échéance. Un rappel courtois des conditions de règlement permet de vérifier que la facture a bien été reçue et que le paiement est prévu. Cette démarche peut éviter certains oublis et préserver la relation commerciale.
La relance corrective intervient après la date prévue. Elle doit être progressive et documentée : rappel de la facture, mention de son échéance, demande d’une date de règlement, puis formalisation de la démarche lorsque la situation le justifie. Les échanges doivent être conservés afin de disposer d’un historique clair.
Lorsque les relances restent sans effet, le passage à une démarche plus formelle doit être apprécié en fonction de plusieurs critères : ancienneté du retard, montant de la créance, comportement du client et coût des démarches envisagées. Une mise en demeure ou le recours à un professionnel du recouvrement peut devenir pertinent selon les circonstances et les règles applicables.
La prévention repose aussi sur la qualité des informations communiquées dès le départ. Une facture exacte, adressée au bon interlocuteur et comportant les conditions de paiement convenues facilite le traitement administratif du client. Des coordonnées de facturation obsolètes ou des prestations contestées peuvent ralentir le règlement.
Les retards de règlement ne sont pas les seuls risques commerciaux à anticiper. Une prestation peut également faire l’objet d’un désaccord sur son contenu, ses délais ou ses modalités de paiement. La qualité du devis et du contrat devient alors déterminante pour protéger les deux parties.
Devis signé ou contrat détaillé : quelle protection prévoir pour une prestation ?
Un devis signé peut suffire à formaliser une prestation simple lorsque son périmètre, son prix et ses modalités d’exécution sont clairement définis. Un contrat plus détaillé devient pertinent lorsque la mission comporte des responsabilités importantes, plusieurs livrables, des modifications possibles, des enjeux de propriété intellectuelle ou des conditions particulières de résiliation.
Le devis accepté possède une véritable portée contractuelle en droit français. La fiche de Service Public sur les devis obligatoires précise qu’il constitue une offre de contrat et engage le professionnel dès lors qu’il est accepté par le client. La signature manifeste l’accord du client sur la proposition présentée.
Il ne faut cependant pas confondre acceptation du prix et sécurisation exhaustive de la relation commerciale. Un devis peut préciser le montant et la nature générale de la prestation sans traiter suffisamment les situations susceptibles de créer un désaccord pendant son exécution.
Pour une mission complexe, plusieurs clauses méritent une attention particulière :
- Le périmètre des livrables : décrire précisément ce qui est inclus et ce qui ne l’est pas.
- Les modifications : prévoir comment les demandes supplémentaires seront évaluées, acceptées et facturées.
- Les délais : préciser les dates de livraison, les étapes intermédiaires et les modalités de validation.
- Le paiement : définir les échéances, les modalités de règlement et les conséquences d’un retard.
- Les responsabilités : examiner les engagements assumés par chaque partie et les limites applicables.
- La propriété intellectuelle : déterminer les droits attachés aux créations, documents ou livrables concernés.
- La résiliation : préciser les conditions de fin anticipée de la prestation et ses conséquences financières.
Un devis incomplet peut générer des interprétations différentes du périmètre accepté. Le client peut considérer qu’une modification ou une fonctionnalité supplémentaire est comprise dans le prix initial, alors que le prestataire estime qu’elle constitue une nouvelle mission. Pour limiter ce risque, les extensions de périmètre doivent faire l’objet d’un accord formalisé avant leur réalisation.
Le niveau de protection doit rester proportionné à la prestation. Une intervention ponctuelle de faible montant ne nécessite pas nécessairement un contrat volumineux. En revanche, une mission longue, complexe ou comportant des responsabilités importantes justifie une rédaction plus approfondie et, si nécessaire, une validation juridique.
Il n’existe pas de seuil financier général permettant de déterminer automatiquement quand un contrat détaillé devient obligatoire. La décision dépend notamment de la durée de la mission, des risques, de la complexité des livrables et des conséquences possibles d’une mauvaise exécution.
Le dirigeant doit également vérifier les règles particulières de son secteur et du pays applicable. Les exigences françaises relatives aux devis, notamment lorsqu’ils sont obligatoires pour certaines activités, ne peuvent pas être généralisées à toutes les juridictions francophones.
La gestion quotidienne d’une entreprise repose finalement sur la cohérence entre les engagements commerciaux, les ressources financières et les obligations juridiques. Avant de lancer une activité, le dirigeant a intérêt à faire vérifier son prévisionnel, son organisation comptable et ses principaux contrats, puis à instaurer un suivi régulier des échéances et des encaissements. Cette discipline permet de prendre des décisions mieux documentées et de développer l’activité sans perdre de vue ses responsabilités.
Faut-il obligatoirement avoir un expert-comptable pour créer une entreprise ?
Le recours à un expert-comptable n’est pas systématiquement obligatoire pour toutes les formes d’entreprise. Son intervention peut toutefois faciliter la préparation du prévisionnel, le choix de l’organisation comptable et le suivi des obligations fiscales. Les exigences précises dépendent du pays, du statut et de l’activité.
Quelle est la différence entre chiffre d’affaires et trésorerie ?
Le chiffre d’affaires correspond aux ventes réalisées sur une période selon les règles comptables applicables. La trésorerie représente les disponibilités financières effectivement mobilisables. Une facture non réglée peut contribuer au chiffre d’affaires sans augmenter immédiatement l’argent disponible sur le compte bancaire.
Une entreprise doit-elle utiliser une facture différente pour chaque pays ?
Pas nécessairement un modèle entièrement différent pour chaque pays, mais les mentions et le traitement fiscal doivent être adaptés aux opérations concernées. Une entreprise qui vend à l’international doit notamment vérifier le statut du client, le lieu d’imposition, la nature de la prestation ou de la livraison et les obligations locales.
Quand faut-il envoyer une mise en demeure pour une facture impayée ?
Une mise en demeure peut être envisagée lorsque les relances amiables n’aboutissent pas et que le retard persiste. Son opportunité dépend du montant, de l’ancienneté de la créance, des échanges avec le client et des règles juridiques applicables. Il est important de conserver les factures et les preuves des démarches déjà effectuées.
Un devis signé protège-t-il suffisamment un prestataire ?
Un devis signé peut engager contractuellement les parties et suffire pour une prestation simple bien définie. Pour une mission complexe, il peut être nécessaire de compléter le devis par un contrat précisant notamment les livrables, les modifications, les délais, les responsabilités, les droits de propriété intellectuelle et les conditions de résiliation.