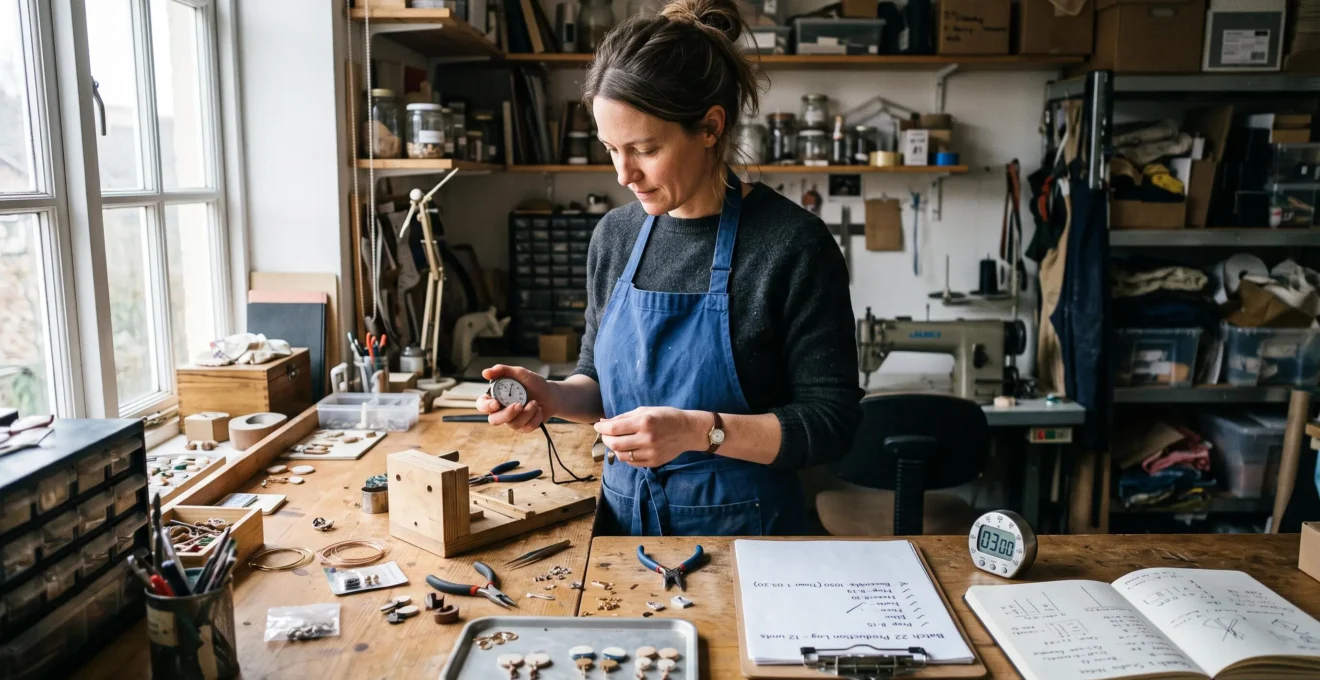
Une idée d’entreprise peut séduire des clients potentiels, afficher une marge intéressante sur le papier et rester impossible à exploiter avec les moyens disponibles. Un équipement inaccessible, un local non conforme, une compétence manquante ou un délai de production sous-estimé suffisent parfois à bloquer le lancement.
Évaluer la faisabilité d’un projet consiste à vérifier que les ressources financières, humaines, techniques et matérielles permettent réellement de produire, vendre et livrer l’offre envisagée. Cette vérification doit porter sur le fonctionnement complet de l’activité, et pas seulement sur son potentiel commercial.
La méthode la plus fiable consiste à identifier les contraintes bloquantes, réaliser un essai limité, mesurer les résultats puis comparer les ressources nécessaires à celles effectivement mobilisables. L’objectif n’est pas d’éliminer toute incertitude, mais de savoir quelles hypothèses doivent être confirmées avant d’engager des dépenses difficiles à récupérer.
Évaluer la faisabilité avant de lancer son entreprise
- Une demande commerciale réelle ne suffit pas : le projet doit aussi être réalisable avec le temps, les compétences, le matériel et la trésorerie disponibles.
- Un test limité, avec des critères de réussite définis à l’avance, permet de mesurer les difficultés sans engager immédiatement tous les investissements.
- La décision de lancement doit intégrer la capacité de production, les contraintes réglementaires, le budget personnel et un scénario commercial prudent.
- Pourquoi un projet prometteur peut-il être impossible à mettre en œuvre ?
- Comment réaliser un test de faisabilité à petite échelle sans immobiliser son budget ?
- Quels indicateurs permettent de décider si un projet est techniquement réalisable ?
- Les contraintes matérielles à repérer avant de lancer une activité
- Quand faut-il réduire l’ambition d’un projet pour le rendre réalisable ?
- Comment tester ses compétences techniques avant de vendre sa première prestation ?
- Comment calculer son budget de reconversion avec six mois de revenus incertains ?
- Comment réaliser une étude de marché pour valider une idée d’entreprise ?
Pourquoi un projet prometteur peut-il être impossible à mettre en œuvre ?
Un projet prometteur peut être impossible à réaliser lorsque les moyens nécessaires à son exploitation dépassent les ressources réellement accessibles. Une étude de marché favorable prouve éventuellement qu’une clientèle existe, mais pas que l’entrepreneur pourra fabriquer, livrer ou assurer ses prestations au rythme attendu. La faisabilité dépend notamment de trois ressources distinctes : l’argent, le temps et les compétences.
Ces trois ressources ne sont pas automatiquement interchangeables. Un entrepreneur peut disposer d’un financement suffisant pour acheter une machine, mais manquer du temps nécessaire pour l’utiliser. À l’inverse, une personne techniquement compétente peut être incapable de financer les équipements indispensables à son activité.
Pour chaque ressource, il faut distinguer ce qui est disponible aujourd’hui de ce qui dépend encore d’une condition extérieure :
- Capital financier : épargne réellement mobilisable, financement confirmé, trésorerie conservée pour les dépenses courantes.
- Capital temps : heures disponibles chaque semaine après les obligations professionnelles, familiales et administratives.
- Capital compétences : savoir-faire maîtrisé, qualifications éventuellement obligatoires et capacité à gérer les opérations.
Un autre risque apparaît lorsque le projet change d’échelle. Produire dix articles par semaine avec un équipement domestique peut être possible, tandis qu’en produire cent exige un local, du stockage, une machine supplémentaire et une organisation logistique différente.
La faisabilité doit donc être calculée pour le volume d’activité réellement visé, et non pour une vente isolée. Les besoins peuvent évoluer par paliers : recrutement d’un salarié, passage à un local professionnel ou recours à un prestataire spécialisé.
Enfin, les hypothèses non garanties doivent être identifiées : un fournisseur qui n’a pas confirmé ses délais, un associé dont la disponibilité reste incertaine ou un financement simplement envisagé ne constituent pas des ressources acquises.
Exemple hypothétique : un atelier de fabrication artisanale
Une créatrice peut produire 20 articles par semaine et souhaite en vendre 100. Son étude commerciale indique une demande potentielle suffisante, mais sa capacité de production reste cinq fois inférieure à son objectif.
Avant d’accepter les commandes, elle doit déterminer si une nouvelle machine, une sous-traitance ou un délai de livraison plus long peut combler cet écart sans rendre l’offre non rentable.
Cette première analyse permet de repérer les obstacles majeurs. Les hypothèses encore incertaines doivent ensuite être soumises à un essai concret, sans engager immédiatement l’ensemble du budget.
Comment réaliser un test de faisabilité à petite échelle sans immobiliser son budget ?
Pour tester un projet sans immobiliser son budget, il faut isoler une fonction essentielle de l’activité, concevoir une version minimale de l’offre et mesurer son fonctionnement dans des conditions proches de la réalité. Le test doit avoir un coût plafonné, une durée déterminée et des critères de réussite fixés avant son démarrage.
Commencez par identifier l’incertitude la plus dangereuse. Si la demande commerciale est inconnue, une prévente ou une prestation pilote peut être pertinente. Si le problème concerne la production, fabriquez un petit lot en mesurant le temps, les pertes et les coûts réels.
Le principe consiste à acheter une information utile avant d’acheter une capacité de production complète. Une location ponctuelle, un espace partagé ou une prestation externalisée permettent parfois de vérifier le fonctionnement de l’activité sans acquérir immédiatement des équipements spécialisés.
Chaque dépense doit être classée selon son caractère réversible. Un équipement standard susceptible d’être revendu ou un contrat de location court préserve généralement davantage de flexibilité qu’un matériel sur mesure difficile à céder ou un engagement immobilier de longue durée. Cette réversibilité reste relative : une location peut comporter des pénalités, et une revente peut générer une perte.
Avant le lancement du test, définissez les résultats qui entraîneront une décision. Dans un scénario purement hypothétique, un vendeur pourrait prévoir une période de deux semaines, un budget maximal de 300 € et un seuil de dix commandes à un prix permettant de couvrir les coûts variables. Ces valeurs sont des exemples de critères, pas des références universelles.
Il faut également préciser les conditions d’arrêt : budget épuisé, impossibilité technique constatée ou absence de demande malgré une exposition commerciale jugée suffisante. Sans cette règle, le test risque de se prolonger indéfiniment.
Attention aux résultats artificiellement favorables. Des ventes à prix réduit auprès de proches, une production réalisée pendant des nuits entières ou une livraison exceptionnellement rapide ne prouvent pas que le modèle fonctionnera durablement. Reproduisez autant que possible les prix, délais et contraintes du futur fonctionnement commercial.
Lorsque la demande semble confirmée, la question suivante porte sur la capacité à exécuter les commandes de manière régulière. C’est l’objet de l’évaluation technique.
Quels indicateurs permettent de décider si un projet est techniquement réalisable ?
La faisabilité technique se mesure principalement par la capacité de production, le délai de réalisation, le taux d’erreur, la disponibilité des compétences et la fiabilité des ressources indispensables. Ces indicateurs doivent être observés sur un processus complet, depuis la prise de commande jusqu’au service après-vente, puis projetés sur une période suffisamment longue pour détecter les limites opérationnelles.
Un projet peut afficher une marge positive tout en étant techniquement infaisable. Par exemple, une prestation vendue à un prix satisfaisant peut demander deux fois plus d’heures que prévu. La marge apparente ne compense alors ni le retard accumulé ni l’incapacité à accepter de nouveaux clients.
Une grille de suivi permet de séparer les résultats observés des hypothèses restant à vérifier.
| Indicateur | Mesure concrète | Question de décision |
|---|---|---|
| Capacité de production | Unités ou prestations terminées par semaine | Le volume visé est-il atteignable ? |
| Délai complet | Temps entre commande et livraison | La promesse faite au client peut-elle être respectée ? |
| Taux de reprise | Part des commandes nécessitant une correction | Les erreurs absorbent-elles trop de ressources ? |
| Compétences critiques | Tâches dépendant d’une personne ou qualification rare | Existe-t-il une solution en cas d’indisponibilité ? |
| Charge soutenable | Heures de travail nécessaires sur plusieurs mois | Le rythme est-il durable ? |
Pour mesurer ces indicateurs, simulez le parcours complet d’une commande : demande du client, devis, approvisionnement, réalisation, contrôle, livraison, facturation et traitement d’une éventuelle réclamation. Une étape oubliée dans le calcul peut modifier fortement le temps réel de traitement.
Identifiez ensuite le goulot d’étranglement. Dans un exemple hypothétique, si un atelier peut fabriquer 40 produits par semaine mais que son prestataire d’emballage ne peut en traiter que 25, la capacité exploitable reste limitée à 25 produits, sauf modification de l’organisation.
La faisabilité doit enfin être examinée en phase de démarrage et en fonctionnement stabilisé. Une semaine de travail exceptionnellement intense ne représente pas nécessairement un rythme tenable pendant six mois.
Checklist : constituer votre dossier de faisabilité opérationnelle
- Décrire une commande type, de la demande initiale à l’encaissement : produire un schéma du parcours complet.
- Chronométrer chaque étape sur plusieurs essais : constituer un relevé des durées réelles.
- Recenser équipements, compétences et prestataires indispensables : établir une liste des ressources critiques.
- Comparer capacité mesurée et volume de ventes prévu : produire un tableau des écarts et des goulots d’étranglement.
- Fixer les conditions de lancement, de report ou de modification : rédiger une décision argumentée avec les points restant à vérifier.
Ces résultats révèlent souvent des besoins matériels sous-estimés. Il reste à déterminer si les locaux, les équipements et les autorisations nécessaires peuvent effectivement être obtenus.
Les contraintes matérielles à repérer avant de lancer une activité
Les contraintes matérielles comprennent les locaux, les équipements, les capacités de stockage, les conditions de sécurité, l’approvisionnement et les obligations propres à l’activité. Elles doivent être vérifiées avant tout engagement financier important, car une installation inadaptée peut provoquer des travaux supplémentaires, des retards administratifs ou l’impossibilité d’exercer dans les conditions prévues.
Un local disponible n’est pas nécessairement un local exploitable. Sa surface peut être insuffisante, son accès incompatible avec les livraisons, son alimentation électrique inadaptée aux machines ou sa destination administrative incompatible avec l’activité envisagée.
Pour une activité accueillant du public, les règles applicables peuvent aussi concerner l’accessibilité, la sécurité incendie et l’urbanisme. En France, la fiche administrative sur les procédures d’autorisation de travaux des ERP précise les démarches liées à la création, à l’aménagement ou à la modification d’un établissement recevant du public.
Ces règles sont propres à la France. Dans les autres pays francophones, il convient de consulter les administrations locales compétentes avant de signer un bail ou de commencer les travaux.
Les conséquences d’une contrainte matérielle sont souvent cumulatives. Une ventilation insuffisante peut nécessiter des travaux, lesquels peuvent demander une autorisation, modifier le budget et retarder l’installation des équipements. Il faut donc vérifier les contraintes dans un ordre logique : possibilité réglementaire d’exercer, compatibilité du local, travaux nécessaires, délais, puis coût total d’installation.
Les activités alimentaires peuvent imposer des exigences sanitaires spécifiques ; les activités industrielles peuvent nécessiter des équipements conformes et des installations particulières. Les règles dépendent du métier, du pays et parfois de la commune.
Le choix entre acheter, louer et externaliser mérite une comparaison distincte.
| Solution | Principal avantage | Limite à vérifier |
|---|---|---|
| Achat | Disponibilité et maîtrise de l’équipement | Capital immobilisé et valeur de revente |
| Location | Investissement initial potentiellement réduit | Coût cumulé, durée et conditions de résiliation |
| Externalisation | Accès à une capacité ou une compétence spécialisée | Dépendance au prestataire et contrôle de la qualité |
Une machine très spécifique et difficilement revendable représente un risque plus important qu’un équipement standard réutilisable. Lorsque le volume futur reste incertain, la flexibilité peut justifier un coût unitaire initial plus élevé.
Si les moyens nécessaires dépassent le budget ou les délais disponibles, la bonne décision n’est pas forcément l’abandon. Une modification du périmètre peut parfois rendre le projet réalisable.
Quand faut-il réduire l’ambition d’un projet pour le rendre réalisable ?
Il faut réduire l’ambition d’un projet lorsque son périmètre initial exige des ressources indisponibles, mais qu’une version plus limitée conserve une proposition de valeur attractive et un modèle économique viable. Si la contrainte est temporaire, un report peut être préférable. Si elle est structurelle et impossible à contourner, l’abandon doit également être envisagé.
La décision dépend de la nature de l’obstacle. Un financement attendu à une date raisonnablement prévisible peut justifier un décalage. Une capacité de production insuffisante peut conduire à réduire les volumes. En revanche, l’absence d’une autorisation indispensable, sans perspective crédible d’obtention, peut remettre en cause le projet lui-même.
| Décision | Situation adaptée | Condition à vérifier |
|---|---|---|
| Réduire le périmètre | Obstacle lié à l’échelle initiale | L’offre restreinte reste utile et rentable |
| Reporter le lancement | Ressource temporairement indisponible | Le délai et le coût d’attente restent supportables |
| Abandonner ou repenser | Obstacle structurel non résolu | Aucune alternative crédible ne préserve la viabilité |
Plusieurs leviers permettent de réduire le périmètre : limiter le catalogue, servir une zone géographique plus petite, accepter moins de clients simultanément ou lancer une seule prestation plutôt qu’une gamme complète.
Ces réductions n’ont toutefois pas le même effet économique. Supprimer des produits peu demandés peut simplifier les opérations sans dégrader la valeur de l’offre. À l’inverse, réduire fortement le volume peut augmenter le coût unitaire ou empêcher de couvrir les charges fixes.
Réduire l’ambition ne doit pas détruire la raison d’acheter. Une offre reposant sur la rapidité de livraison ne peut pas simplement doubler ses délais sans vérifier que les clients l’accepteront. Une prestation appréciée pour son accompagnement personnalisé ne doit pas supprimer cet accompagnement sans tester la réaction du marché.
Une version restreinte peut néanmoins devenir une première étape de développement. Elle permet de recueillir des données réelles sur les marges, le temps de travail et l’acquisition de clients, avant de décider d’une montée en capacité.
Le périmètre choisi doit ensuite être confronté aux compétences du porteur de projet. Savoir réaliser une tâche ne signifie pas nécessairement savoir la vendre et l’exécuter dans des conditions professionnelles.
Comment tester ses compétences techniques avant de vendre sa première prestation ?
Pour tester ses compétences avant une première prestation payante, il faut réaliser une mission représentative, estimer à l’avance son temps et son périmètre, puis comparer cette estimation au résultat réel. L’évaluation doit porter séparément sur le savoir-faire métier, la capacité à cadrer la mission et l’aptitude à présenter une offre commerciale compréhensible.
Ces trois compétences répondent à des problèmes différents. La compétence métier permet de produire le livrable attendu. La compétence de cadrage permet d’estimer les heures nécessaires, de définir les exclusions et de gérer les modifications. La compétence commerciale permet d’expliquer la valeur de la prestation et d’obtenir un engagement du client.
Une mission gratuite réussie peut démontrer un savoir-faire technique sans valider le prix envisagé. De même, convaincre un prospect ne garantit pas que la prestation pourra être livrée dans le délai annoncé.
Une méthode progressive consiste à réaliser d’abord une mission pilote auprès d’un contact professionnel volontaire, puis une mission rémunérée à périmètre réduit. Les conditions de la première mission doivent être explicites, notamment lorsque le travail est gratuit ou proposé à prix réduit.
Le test du devis inversé permet de mesurer la qualité des estimations. Avant la mission, rédigez un devis fictif ou réel détaillant les tâches, les heures prévues, les livrables et les limites de l’intervention. Après exécution, relevez les heures effectivement consacrées à chaque étape.
Exemple hypothétique : une première mission de conseil
Un consultant prévoit 12 heures pour une prestation, mais en consacre finalement 21. L’écart de 9 heures révèle que son estimation initiale sous-évalue la charge réelle de 75 %.
Il doit rechercher la cause de cet écart : manque d’expérience, demandes supplémentaires, cadrage insuffisant ou difficulté technique. Le devis suivant devra intégrer les corrections appropriées.
Le premier client payant représente un risque particulier : l’entrepreneur peut accepter des tâches supplémentaires pour préserver la relation commerciale et transformer une mission rentable sur le papier en apprentissage non rémunéré.
Le contrat ou devis accepté doit donc préciser les livrables, le calendrier, les responsabilités et le traitement des demandes hors périmètre. Selon l’activité, il faut également vérifier les qualifications, assurances et autorisations éventuellement obligatoires.
Lorsque le temps et les coûts de réalisation deviennent prévisibles, il devient possible de calculer les revenus nécessaires. Cette étape est particulièrement importante lors d’une reconversion professionnelle.
Comment calculer son budget de reconversion avec six mois de revenus incertains ?
Le budget d’une reconversion sur six mois se calcule en additionnant les dépenses du foyer, les frais de lancement de l’activité et une réserve de sécurité, puis en retranchant uniquement les ressources suffisamment certaines. Il faut ensuite tester plusieurs scénarios de revenus, notamment celui où l’entreprise ne génère aucune rentrée pendant la période étudiée.
Commencez par distinguer les dépenses personnelles incompressibles des investissements professionnels. Le loyer, l’alimentation, les assurances et les remboursements de crédit ne disparaissent pas pendant la création de l’entreprise. À ces charges s’ajoutent les dépenses de lancement : matériel, logiciels, assurances professionnelles, formalités et communication.
Le calcul de base peut s’écrire ainsi :
Besoin de financement sur six mois = dépenses personnelles sur six mois + dépenses professionnelles à financer + réserve de sécurité − ressources certaines disponibles.
Pour éviter de confondre chiffre d’affaires et revenu personnel, les encaissements professionnels prévisionnels doivent être diminués des charges correspondantes, des prélèvements obligatoires applicables et des besoins de trésorerie de l’entreprise.
Voici un exemple entièrement hypothétique, exprimé en euros et sans prétention de représentativité.
| Poste | Montant hypothétique |
|---|---|
| Dépenses du foyer : 1 500 € × 6 | 9 000 € |
| Frais de lancement | 2 000 € |
| Réserve de sécurité | 2 500 € |
| Besoin total | 13 500 € |
| Épargne mobilisable | 10 000 € |
| Financement restant à sécuriser | 3 500 € |
Dans cet exemple, la reconversion présente un besoin non couvert de 3 500 € si aucun revenu complémentaire certain n’est disponible. Le lancement devrait donc être adapté, reporté ou financé autrement avant de compromettre les dépenses essentielles du foyer.
Trois scénarios doivent ensuite être construits : démarrage rapide, démarrage lent et absence de revenus. Le scénario défavorable sert à mesurer la résistance financière du projet, tandis que les autres permettent de préparer la montée en activité.
En France, certains créateurs peuvent bénéficier de dispositifs liés à leurs droits au chômage. La fiche France Travail consacrée à l’aide à la reprise et à la création d’entreprise présente notamment l’ARCE et ses conditions. Le maintien partiel de l’ARE et le versement de l’ARCE constituent des options distinctes qui ne peuvent pas être cumulées pour les mêmes droits.
Ces dispositifs ne sont pas automatiques. Leur disponibilité dépend de la situation individuelle et du cadre applicable. Dans les autres pays francophones, les aides et règles d’indemnisation doivent être vérifiées auprès des organismes locaux.
Enfin, déterminez le montant mensuel que l’activité doit permettre de prélever sans mettre en danger la trésorerie professionnelle. Ce seuil doit être confronté aux prix, aux marges et au nombre de prestations réalisables, plutôt que de fixer les tarifs uniquement par comparaison avec la concurrence.
Un budget personnel cohérent définit le temps dont dispose le projet pour atteindre ses objectifs. Il reste à vérifier que le marché permet réellement d’obtenir le volume de ventes nécessaire.
À retenir avant de valider le lancement
- Une capacité de production mesurée doit être rapprochée d’un volume de ventes réaliste, et non d’une demande théorique illimitée.
- Le seuil de rentabilité doit intégrer les coûts d’exploitation réels, les investissements nécessaires et les ressources personnelles à préserver.
- Les hypothèses commerciales doivent être testées avec des preuves observables avant de déclencher des engagements difficilement réversibles.
Comment réaliser une étude de marché pour valider une idée d’entreprise ?
Pour valider une idée d’entreprise, l’étude de marché doit établir qu’une clientèle identifiable rencontre un besoin réel, accepte une offre à un prix viable et peut être atteinte par des moyens commerciaux réalistes. Elle doit confronter les hypothèses du porteur de projet aux comportements observés, puis produire une estimation prudente des ventes réalisables.
Une étude de marché ne doit pas chercher uniquement des arguments favorables. Avant les entretiens ou les tests, formulez les conditions qui conduiraient à modifier ou abandonner le projet : prix refusé, demande trop faible, coût d’acquisition excessif ou fréquence d’achat insuffisante.
Cette démarche réduit le risque de biais de confirmation. Une personne interrogée peut déclarer qu’elle apprécie un produit sans être disposée à l’acheter. Il faut donc distinguer les opinions recueillies des comportements commerciaux réellement observés.
Les preuves peuvent être examinées selon leur portée :
- Déclarations d’intérêt : elles renseignent sur les besoins perçus, mais ne garantissent aucune vente.
- Comportements de marché : les offres concurrentes, leurs prix et les achats répétés apportent des indices sur l’existence d’une demande, sans prouver sa disponibilité pour un nouvel entrant.
- Achats réels : des commandes payantes à un prix représentatif apportent une preuve plus directe de l’acceptation de l’offre, dans les limites du public et des conditions testés.
La concurrence doit être étudiée au-delà d’une simple liste d’entreprises. Les avis négatifs peuvent révéler des attentes insatisfaites. Les prix affichés aident à situer le positionnement envisagé, mais ne renseignent pas directement sur les marges réalisées. Les délais de livraison et les capacités apparentes des concurrents peuvent également fournir des indices opérationnels, à condition de ne pas les transformer en estimations certaines de la demande totale.
Selon l’article de Bpifrance Création consacré à la réalisation d’une étude de marché, l’analyse doit notamment couvrir les clients, les concurrents, les prix, l’environnement du marché et ses contraintes. Pour estimer le chiffre d’affaires, plusieurs méthodes peuvent être combinées afin de construire des hypothèses basses et hautes.
La dernière étape consiste à convertir les résultats de l’enquête en prévisions chiffrées. Estimez le nombre de clients atteignables sur douze mois, la fréquence d’achat plausible et le panier moyen, puis confrontez le chiffre d’affaires obtenu aux charges et à la capacité de production mesurée.
Une prévision commerciale n’est pas une promesse de ventes. Elle doit être accompagnée de ses hypothèses, de ses incertitudes et d’un scénario prudent. Le seuil de rentabilité peut ensuite être comparé aux ventes nécessaires pour couvrir les coûts, tandis que le budget de transition permet d’évaluer combien de temps l’entrepreneur peut supporter un démarrage plus lent.
Avant d’investir, réunissez les résultats du test opérationnel, les contraintes matérielles vérifiées, les prévisions commerciales et le budget disponible dans un dossier de décision. Si une hypothèse critique reste sans preuve, définissez le test permettant de la confirmer avant de prendre un engagement irréversible.
Peut-on lancer une entreprise sans disposer de tout le matériel nécessaire ?
Oui, si l’activité peut fonctionner légalement et correctement grâce à la location, à la sous-traitance ou à une version limitée de l’offre. Il faut toutefois confirmer la disponibilité des ressources externes, leurs coûts et leur fiabilité avant d’accepter des commandes.
Combien de temps faut-il pour réaliser une étude de faisabilité ?
Il n’existe pas de durée universelle. Une prestation simple peut être évaluée au moyen de quelques missions pilotes, tandis qu’une activité nécessitant un local, des équipements spécialisés ou des autorisations demande davantage de vérifications. La durée dépend surtout du temps nécessaire pour obtenir des preuves sur les hypothèses critiques.
Quelle différence existe-t-il entre faisabilité et rentabilité ?
La faisabilité vérifie si l’activité peut être mise en œuvre avec les moyens, compétences et contraintes existants. La rentabilité détermine si les revenus peuvent couvrir les charges et dégager un résultat économique satisfaisant. Un projet peut être techniquement réalisable sans être rentable, ou sembler rentable sur le papier sans être matériellement réalisable.
Faut-il obligatoirement créer son entreprise pour tester son idée ?
Des recherches, entretiens, simulations et prototypes non commercialisés peuvent généralement être préparés avant la création de l’entreprise. En revanche, la vente effective de produits ou de prestations peut entraîner des obligations d’immatriculation, de déclaration, d’assurance ou d’autorisation selon le pays et l’activité. Le cadre applicable doit être vérifié avant toute transaction.
Comment décider de ne pas lancer un projet après une étude de faisabilité ?
La décision peut être justifiée lorsque les ressources indispensables restent inaccessibles, que les contraintes réglementaires ne peuvent pas être satisfaites, que le modèle ne couvre pas ses coûts ou que les essais contredisent les hypothèses commerciales essentielles. Il est préférable de documenter ces obstacles et d’examiner les possibilités de modification avant de renoncer définitivement.