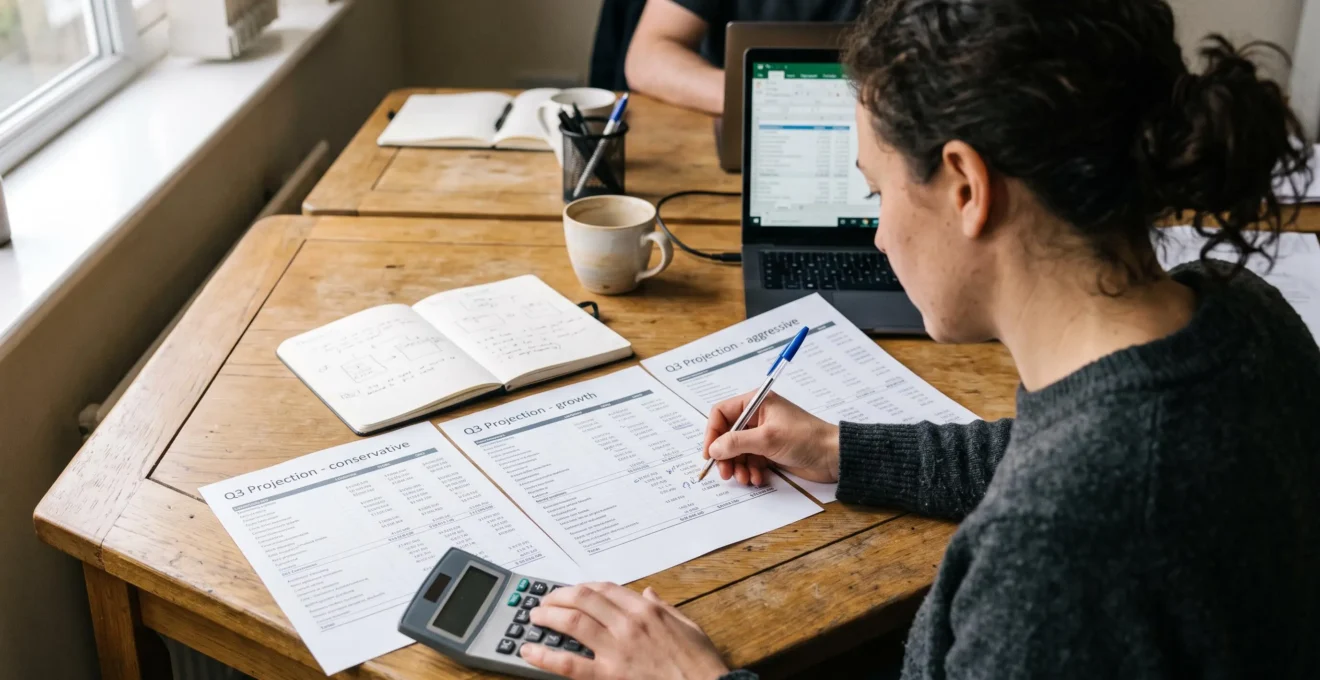
Ouvrir un deuxième établissement, investir dans une nouvelle ligne de production ou recruter une équipe commerciale : ces décisions engagent des ressources avant que leurs résultats soient connus. Une projection financière favorable peut donner confiance, mais elle ne permet pas, à elle seule, de déterminer si l’investissement reste viable lorsque les ventes ralentissent ou que les coûts augmentent.
Pour comparer plusieurs scénarios avant une décision entrepreneuriale importante, il faut construire des hypothèses explicites, évaluer leurs conséquences sur la rentabilité et la trésorerie, puis identifier les conditions qui justifient chaque option. L’objectif n’est pas de prédire exactement l’avenir, mais de savoir quelle décision reste acceptable dans plusieurs situations plausibles.
Cette démarche concerne autant le choix entre croissance rapide et expansion progressive que l’arbitrage entre deux investissements. Elle suppose de distinguer les prévisions commerciales, les engagements financiers, les risques et les possibilités de correction. Le scénario retenu devient alors une référence de pilotage, révisable à mesure que des informations réelles apparaissent.
Les principes essentiels pour comparer des scénarios entrepreneuriaux
- Construire au moins trois trajectoires cohérentes — prudente, médiane et favorable — à partir d’hypothèses commerciales et financières vérifiables.
- Comparer le résultat économique, mais aussi le besoin de financement, les périodes de tension de trésorerie et la réversibilité des engagements.
- Tester les variables sensibles et définir à l’avance les seuils qui conduiront à poursuivre, adapter ou interrompre le projet.
- Pourquoi un scénario de croissance optimiste ne suffit-il pas à décider ?
- Comment bâtir trois scénarios de ventes sans disposer d’un historique fiable ?
- Lancement complet ou déploiement par étapes : quelle option limite l’exposition ?
- Les erreurs de calcul qui faussent une comparaison de scénarios financiers
- Comment tester la sensibilité d’un scénario à une hausse des coûts ?
- Les contradictions financières qui affaiblissent un dossier de création
- Comment classer les risques selon leur probabilité et leur gravité ?
- Comment rédiger un business plan crédible pour convaincre un financeur ?
Pourquoi un scénario de croissance optimiste ne suffit-il pas à décider ?
Un scénario de croissance optimiste ne suffit pas à décider parce qu’il décrit une issue favorable sans mesurer les conséquences d’une trajectoire moins dynamique. Sans scénario de référence ni variante défavorable, l’entrepreneur ne peut pas apprécier la résistance de son investissement, dimensionner ses engagements financiers ou définir les situations nécessitant une correction.
Le principal danger est de confondre prévision et justification d’une décision déjà souhaitée. Un entrepreneur convaincu du potentiel de son marché peut sélectionner des hypothèses qui confortent son intuition : acquisition rapide de clients, forte conversion commerciale, stabilité des coûts et absence de retard opérationnel. Le modèle financier paraît cohérent, mais il n’a pas réellement mis la décision à l’épreuve.
Cette difficulté rejoint les questions de biais d’optimisme étudiées dans le guide méthodologique du HM Treasury sur l’évaluation des projets. Le Green Book britannique recommande notamment d’expliciter les hypothèses optimistes et d’examiner les conditions qui pourraient modifier l’appréciation d’un projet. Sa portée principale concerne les investissements publics, mais ses principes de comparaison et d’analyse de sensibilité peuvent éclairer une décision entrepreneuriale.
Il faut ainsi distinguer le scénario espéré du scénario de référence. Le premier représente une performance favorable réalisable sous certaines conditions. Le second constitue la trajectoire jugée la plus défendable compte tenu des informations disponibles. Un scénario prudent examine les conséquences d’une activité inférieure aux attentes.
Cette distinction influence directement les charges fixes. Embaucher, louer des locaux et constituer un stock sur la seule base des ventes optimistes peut rendre l’entreprise vulnérable si l’activité suit plutôt la trajectoire médiane. Les obligations contractuelles subsistent même lorsque le chiffre d’affaires prévu ne se matérialise pas.
Les scénarios servent également pendant l’exécution. Des résultats inférieurs à la référence peuvent justifier un simple suivi si leur écart reste temporaire, ou un ajustement si un seuil critique est franchi. Sans variantes préétablies, cette interprétation dépend davantage des impressions du moment.
La comparaison gagne toutefois en pertinence lorsque les trois trajectoires reposent sur des mécanismes commerciaux identifiables, plutôt que sur de simples pourcentages appliqués au chiffre d’affaires.
Comment bâtir trois scénarios de ventes sans disposer d’un historique fiable ?
Sans historique commercial fiable, trois scénarios de ventes peuvent être construits en décomposant le chiffre d’affaires en variables observables : volume de prospects, taux de conversion et panier moyen. Chaque hypothèse doit être étayée par des informations disponibles, assortie d’un niveau de confiance et ajustée pour représenter des trajectoires prudente, médiane et favorable.
La méthode consiste à remplacer une estimation globale des ventes par un modèle explicite :
Chiffre d’affaires prévisionnel = nombre de prospects × taux de conversion × panier moyen.
Dans un modèle avec achats récurrents, il faut également intégrer la fréquence d’achat et la fidélisation. Pour une activité industrielle, une logique fondée sur les unités vendues et leur prix peut être plus pertinente. La formule doit correspondre au fonctionnement réel de l’entreprise.
Un exemple pédagogique entièrement hypothétique permet d’illustrer la construction des scénarios. Les montants ci-dessous ne constituent pas des références sectorielles.
| Hypothèse | Prudent | Médian | Favorable |
|---|---|---|---|
| Prospects qualifiés | 200 | 300 | 400 |
| Taux de conversion | 5 % | 8 % | 10 % |
| Clients obtenus | 10 | 24 | 40 |
| Panier moyen | 800 € | 900 € | 1 000 € |
| Chiffre d’affaires mensuel | 8 000 € | 21 600 € | 40 000 € |
Le résultat favorable n’est pas automatiquement le plus probable. Il suppose simultanément davantage de prospects, une meilleure conversion et un panier supérieur. Or, ces variables peuvent être liées : une acquisition commerciale plus intensive peut augmenter le volume tout en diminuant la qualité moyenne des prospects.
Pour déterminer des bornes raisonnables, il convient de confronter les hypothèses à plusieurs indices : tarifs publics de concurrents comparables, capacité de production observable, retours d’entretiens commerciaux, tests de vente et données sectorielles publiées lorsque leur périmètre est comparable. Un chiffre issu de cinq échanges exploratoires n’offre pas la même solidité qu’un taux observé sur plusieurs campagnes représentatives.
Chaque hypothèse doit donc comporter sa source, sa date, son périmètre et un niveau de confiance. Lorsqu’une donnée réelle devient disponible, elle remplace l’estimation initiale. Cette traçabilité facilite aussi les échanges avec un financeur qui souhaite comprendre l’origine des prévisions.
Construire une première comparaison de ventes en cinq actions
- Décomposer le processus commercial en variables mesurables et produire un tableau des hypothèses de ventes.
- Recueillir les observations disponibles et constituer un registre indiquant leur source, leur date et leurs limites.
- Définir trois valeurs plausibles par variable et établir une matrice prudente, médiane et favorable.
- Calculer les ventes et les charges associées dans chaque variante, puis produire trois comptes de résultat prévisionnels cohérents.
- Identifier les données à vérifier en priorité et rédiger une liste de tests commerciaux avec critères de validation.
Une fois les trajectoires commerciales définies, l’enjeu suivant consiste à choisir le rythme d’investissement compatible avec leurs différents niveaux d’incertitude.
Lancement complet ou déploiement par étapes : quelle option limite l’exposition ?
Le déploiement par étapes limite généralement l’exposition lorsque les investissements peuvent être fractionnés et que chaque phase permet d’obtenir des informations commerciales utiles. Un lancement complet peut toutefois être préférable si la viabilité dépend d’une taille minimale, d’un engagement initial incontournable ou d’une fenêtre de marché courte. L’arbitrage repose sur le coût, la réversibilité et la rapidité d’apprentissage.
Trois critères permettent de structurer cette décision :
- L’intensité capitalistique : quelle somme doit être engagée avant les premiers encaissements, et quelle part reste mobilisée durablement ?
- La réversibilité : quels contrats, recrutements, commandes et équipements peuvent être réduits, transférés ou annulés ?
- La vitesse d’obtention d’informations : combien de temps faut-il pour mesurer une demande réelle, un prix acceptable ou une capacité opérationnelle suffisante ?
Un lancement progressif ne réduit pas uniquement les sommes engagées. Il améliore potentiellement la qualité des décisions suivantes. Un premier test peut valider l’intérêt commercial, une seconde phase mesurer la capacité de livraison et une troisième confirmer la rentabilité à plus grande échelle.
Chaque étape doit néanmoins répondre à une question précise. Un déploiement fractionné qui ne produit aucune information nouvelle retarde simplement l’investissement. Il ajoute parfois des coûts de coordination, des travaux répétés ou des pertes d’efficacité.
À l’inverse, certaines activités exigent une masse critique dès leur lancement. Un réseau de distribution peut nécessiter une couverture géographique suffisamment large. Une opération commerciale peut dépendre d’un référencement exclusif ou d’une capacité minimale de production. Dans ces cas, une expérimentation trop limitée risquerait de sous-estimer le potentiel du projet.
La comparaison doit donc porter sur des options opérationnelles complètes, et non sur le seul investissement initial. Pour chacune, il faut identifier les engagements irréversibles, les informations obtenues, les coûts de transition et la date à laquelle l’entreprise pourra réévaluer sa position.
| Critère | Lancement complet | Déploiement par étapes |
|---|---|---|
| Capital initial | Potentiellement élevé dès le départ | Réparti entre plusieurs décisions |
| Apprentissage commercial | Résultats sur le dispositif complet | Validation successive des hypothèses |
| Réversibilité | Souvent limitée si les engagements sont importants | Plus élevée si les étapes sont indépendantes |
| Vitesse de déploiement | Potentiellement rapide | Dépend du nombre de phases |
| Principal risque | Surinvestissement avant validation | Perte de temps, de cohérence ou d’économies d’échelle |
Lorsque le lancement complet s’impose, il devient particulièrement important de définir un plan de sortie : conditions de résiliation, valeur de revente des équipements, possibilités de réaffectation des ressources et pertes maximales supportables.
Cette décision n’est toutefois valable que si les simulations prennent correctement en compte les dépenses, les encaissements et les besoins de trésorerie propres à chaque option.
Les erreurs de calcul qui faussent une comparaison de scénarios financiers
Une comparaison de scénarios financiers peut être faussée par des horizons d’analyse différents, des charges mal recalculées, des décalages de paiement ignorés ou des hypothèses implicites incompatibles. Pour comparer correctement plusieurs options, il faut appliquer une méthode de calcul cohérente, suivre la trésorerie dans le temps et vérifier les relations entre ventes, coûts et financement.
La première erreur consiste à comparer uniquement les résultats attendus en fin d’exercice. Un projet peut afficher une rentabilité annuelle satisfaisante tout en traversant une période où les décaissements dépassent les fonds disponibles. Un autre scénario, moins rentable à terme, peut exiger moins de financement intermédiaire et présenter une meilleure capacité de résistance.
Le point bas de trésorerie constitue donc un indicateur complémentaire au résultat prévisionnel. Il permet de déterminer le financement nécessaire pour traverser les mois les plus exigeants.
La deuxième erreur concerne les charges variables. Si les ventes changent, les consommations de matières, les commissions commerciales ou certains frais logistiques doivent être recalculés. Conserver les mêmes charges dans tous les scénarios déforme les marges et empêche de mesurer correctement les effets d’une baisse ou d’une hausse d’activité.
Troisième difficulté : confondre facturation et encaissement. Une vente enregistrée ne signifie pas nécessairement que l’argent est immédiatement disponible. Les stocks, les créances clients et les dettes fournisseurs participent au besoin en fonds de roulement. Ce mécanisme est expliqué dans les explications de Bpifrance Création sur le plan de trésorerie.
12 mois
Horizon du plan de trésorerie mensuel présenté par Bpifrance Création pour examiner les encaissements, les décaissements et les périodes de tension d’un projet. Il s’agit d’une méthode de gestion, non d’une durée réglementaire universelle.
Bpifrance Création — Le plan de trésorerie dans un projet de création d’entreprise.
Les délais de règlement méritent une attention particulière dans les activités B2B. En France, le délai de paiement entre professionnels est en principe de trente jours à compter de la réception des marchandises ou de la réalisation de la prestation. Des modalités contractuelles plus longues sont possibles dans les limites légales, comme le précise la fiche officielle sur les délais de paiement entre professionnels. Ces dispositions françaises ne doivent pas être généralisées aux autres pays francophones.
Enfin, les constantes du modèle doivent être rendues visibles : prix fournisseurs, saisonnalité, productivité, conditions de crédit, fiscalité applicable et rythme des recrutements. Une hypothèse inchangée peut être un choix justifié, mais elle ne doit pas devenir une omission involontaire.
Pour contrôler le prévisionnel, chaque scénario doit utiliser un calendrier identique, des règles de calcul comparables et des conventions explicites, notamment pour les montants hors taxes ou toutes taxes comprises selon les postes concernés.
Une fois les calculs fiabilisés, il reste à mesurer la résistance de chaque scénario aux variations de coûts susceptibles de modifier le choix d’investissement.
Comment tester la sensibilité d’un scénario à une hausse des coûts ?
Pour tester la sensibilité d’un scénario à une hausse des coûts, il faut modifier une variable à la fois en conservant les autres hypothèses constantes, puis mesurer son effet sur le résultat et la trésorerie. Cette analyse permet d’identifier les postes critiques, de calculer leurs seuils de rupture et de préparer des réponses adaptées.
La première étape consiste à choisir les charges susceptibles d’évoluer sensiblement : approvisionnement, énergie, loyers, rémunérations, transport ou coût d’acquisition client. Leur importance doit être appréciée selon leur poids dans le modèle économique et leur degré d’incertitude, et non uniquement selon leur montant actuel.
Une analyse univariée examine chaque poste séparément. Pour le coût des matières premières, par exemple, plusieurs augmentations hypothétiques peuvent être simulées afin de constater à quel rythme la marge se dégrade. Le même exercice est ensuite répété pour les autres variables importantes.
Cas pratique hypothétique : trouver le seuil de rupture d’un coût
Une entreprise fictive prévoit un chiffre d’affaires annuel de 300 000 €, des coûts variables de 120 000 € et des charges fixes de 150 000 €. Son résultat d’exploitation simplifié avant éléments non modélisés atteint donc 30 000 €.
Si le coût des achats représentant ces 120 000 € augmente de 10 %, sans modification des volumes ni des prix de vente, les charges supplémentaires atteignent 12 000 €. Le résultat tombe à 18 000 €.
Dans cette simulation, une augmentation de 25 % de ce poste absorberait les 30 000 € de résultat initial. Ce seuil correspond uniquement à l’équilibre du résultat simplifié étudié : il ne représente pas nécessairement le seuil de rupture de trésorerie.
Le point de rupture doit être calculé en tenant compte de l’ensemble des charges pertinentes. Dans un modèle simple où seul un poste varie, il correspond au niveau de hausse qui annule le résultat de référence. Dans une situation réelle, les réactions commerciales, les impôts et d’autres coûts peuvent modifier ce seuil.
Une variable très sensible n’est pas forcément la plus dangereuse. Il faut aussi apprécier les leviers de réaction disponibles. Un fournisseur substituable, une clause de révision tarifaire ou une réduction rapide des dépenses peuvent limiter les conséquences d’un choc. À l’inverse, une augmentation modérée sur un engagement contractuel incompressible peut créer une difficulté durable.
Les tests individuels doivent être complétés, lorsque cela est pertinent, par un scénario combinant plusieurs événements plausibles. Une hausse du coût des matières et un recul des volumes peuvent survenir ensemble. Leur combinaison doit être explicitement justifiée et ne doit pas être présentée comme une prévision certaine.
Les résultats de ces tests doivent se traduire dans le plan de financement. Si une hausse modérée suffit à provoquer un déficit de liquidités, il faut envisager une réserve de trésorerie adaptée, un financement complémentaire ou davantage de flexibilité dans les engagements. Aucune marge forfaitaire ne remplace le calcul du besoin propre au projet.
Ces résultats doivent ensuite être rapprochés du reste du dossier financier, car une simulation techniquement correcte peut néanmoins contredire les moyens réellement demandés pour financer le projet.
Les contradictions financières qui affaiblissent un dossier de création
Les contradictions financières affaiblissent un dossier de création lorsqu’elles révèlent un décalage entre les hypothèses commerciales, les investissements annoncés et les ressources financières prévues. Un projet peut présenter des tableaux individuellement cohérents tout en sous-estimant son besoin de financement ou en décrivant une stratégie incompatible avec les chiffres retenus.
Un premier exemple concerne le scénario utilisé pour dimensionner les ressources. Si les investissements et recrutements correspondent à une croissance optimiste, mais que le financement demandé ne couvre que les dépenses initiales du scénario médian, l’entreprise risque de manquer de liquidités avant d’atteindre ses objectifs.
Autre incohérence : prévoir une forte progression du chiffre d’affaires sans intégrer les besoins supplémentaires en stocks, les créances clients ou les moyens nécessaires à la livraison. Une augmentation des ventes peut temporairement accroître les besoins de financement au lieu d’améliorer immédiatement la trésorerie.
Les incohérences apparaissent aussi entre le discours et les hypothèses chiffrées. Une stratégie premium accompagnée de prix prévisionnels standards demande une justification. Une promesse d’expansion rapide associée à un calendrier de recrutement insuffisant mérite également d’être examinée.
Ces écarts proviennent parfois d’une élaboration fragmentée du business plan : étude commerciale préparée à une date, prévisionnel construit ensuite, demande de financement ajustée en dernier, sans rapprochement systématique.
La vérification croisée repose sur une règle simple : chaque ligne significative du prévisionnel doit pouvoir être reliée à une hypothèse identifiable et au scénario auquel elle appartient.
| Élément annoncé | Contradiction possible | Vérification nécessaire |
|---|---|---|
| Forte croissance commerciale | Capacité de production inchangée | Volumes réalisables et moyens nécessaires |
| Recrutements programmés | Masse salariale sous-estimée | Dates d’embauche et coût complet |
| Ventes B2B importantes | Créances clients absentes | Délais de règlement et trésorerie |
| Positionnement haut de gamme | Prix et marges incohérents | Politique tarifaire et coûts associés |
| Expansion ambitieuse | Financement minimal | Investissements et point bas de trésorerie |
Le scénario de référence doit être clairement identifié dans le dossier. Il sert à expliquer le dimensionnement initial du financement. Les variantes prudente et favorable montrent ensuite dans quelles conditions les ressources devront être ajustées ou certains investissements reportés.
Un dossier cohérent ne fait toutefois pas disparaître les incertitudes. Il permet de les identifier plus précisément, puis de hiérarchiser les risques qui pourraient compromettre la poursuite de l’activité.
Comment classer les risques selon leur probabilité et leur gravité ?
Pour classer les risques entrepreneuriaux, il faut évaluer séparément leur probabilité d’apparition et leur gravité pour la continuité de l’activité. Une matrice simple aide à définir les priorités, mais elle doit être complétée par l’examen des risques existentiels, des délais de réaction et de la capacité réelle de l’entrepreneur à réduire leur impact.
Une échelle à trois niveaux peut suffire à une première analyse. La probabilité est qualifiée de faible, moyenne ou forte à partir d’indices disponibles : concentration du portefeuille clients, stabilité des approvisionnements, dépendance réglementaire ou observations commerciales. Cette appréciation doit être justifiée et révisable.
La gravité mesure les conséquences concrètes sur le fonctionnement de l’entreprise :
- Faible : l’événement peut être absorbé sans remettre en cause les opérations essentielles.
- Moyenne : il impose un ajustement significatif du budget, du calendrier ou des ressources.
- Forte : il menace la liquidité, la viabilité économique ou la capacité de poursuivre l’activité.
La matrice probabilité-gravité aide à comparer les événements, sans fournir à elle seule une mesure exacte des pertes attendues. Deux risques situés dans une même catégorie peuvent nécessiter des réponses très différentes.
Il faut notamment distinguer les tensions immédiates de trésorerie des menaces pesant sur le modèle économique. Un règlement client retardé peut appeler une réserve de liquidités et un suivi des encaissements. Un changement réglementaire ou une technologie de substitution peut nécessiter une modification de l’offre, du marché ciblé ou du modèle de revenus.
Les risques peu probables mais potentiellement existentiels doivent faire l’objet d’un examen spécifique. La perte d’un client représentant l’essentiel du chiffre d’affaires peut être suffisamment grave pour justifier un plan de diversification, même si aucune rupture commerciale ne semble imminente.
Une deuxième lecture porte sur la capacité d’action. Certains risques peuvent être réduits par la contractualisation, la diversification des fournisseurs, une couverture d’assurance adaptée ou la limitation des engagements. D’autres dépendent largement de facteurs externes et imposent surtout une surveillance et une capacité de résistance financière.
Cette distinction évite de consacrer des ressources disproportionnées à des incidents fréquents mais mineurs, tout en négligeant une dépendance susceptible de provoquer l’arrêt de l’activité.
Le classement doit aboutir à un registre opérationnel précisant, pour chaque risque prioritaire, son indicateur de surveillance, son responsable, les mesures préventives et la réponse envisagée si l’événement se réalise.
Cette analyse constitue enfin une pièce utile du dossier de financement : elle montre comment l’entrepreneur entend gérer les écarts entre les projections et les résultats réellement observés.
À retenir avant de présenter la décision à un financeur
- Le financement demandé doit reposer sur un scénario de référence explicite et tenir compte du besoin de trésorerie, y compris pendant les phases défavorables.
- Les hypothèses les plus incertaines doivent être accompagnées de preuves disponibles, de tests de sensibilité et de seuils de décision.
- Une trajectoire prudente ne suffit pas à garantir la solidité du projet : il faut aussi démontrer la cohérence des investissements et la capacité à agir en cas d’écart.
Comment rédiger un business plan crédible pour convaincre un financeur ?
Un business plan crédible présente des hypothèses vérifiables, un scénario de référence cohérent avec le financement demandé et des variantes montrant comment l’entreprise réagirait à des résultats différents. Pour convaincre un financeur, il faut démontrer la maîtrise du projet et de ses incertitudes plutôt que rechercher uniquement des projections de croissance ambitieuses.
Le document doit d’abord expliquer la logique économique du projet. Les prévisions de chiffre d’affaires découlent d’une analyse commerciale, les charges correspondent aux moyens nécessaires et les besoins de financement sont reliés au calendrier d’investissement et d’encaissement.
Le scénario de référence mérite le niveau de détail le plus élevé. Il expose les ventes attendues, les coûts, les investissements, le besoin en fonds de roulement et la trésorerie prévisionnelle. Les scénarios prudent et favorable servent à montrer comment ces éléments évoluent lorsque certaines hypothèses changent.
La comparaison doit rester lisible. Un tableau de synthèse peut présenter pour chaque trajectoire le chiffre d’affaires, la marge, le résultat, le besoin de financement maximal et la trésorerie minimale prévue. Les écarts les plus importants sont ensuite expliqués dans le texte.
La qualité des justificatifs compte autant que la présentation. Les premiers tests commerciaux, les lettres d’intention, les précommandes effectivement obtenues, les devis fournisseurs et les conditions contractuelles disponibles renforcent la traçabilité des hypothèses. Leur portée doit néanmoins être précisée : une lettre d’intention ne garantit pas nécessairement une commande future.
Pour les prévisions financières, l’entrepreneur peut s’appuyer sur les conseils de Bpifrance Création sur les comptes prévisionnels. Cette ressource distingue notamment le compte de résultat, le plan de financement et le plan de trésorerie, trois outils complémentaires pour apprécier la viabilité économique et les besoins financiers d’un projet.
Les objections prévisibles doivent être traitées avant le rendez-vous. Pourquoi le taux de conversion choisi est-il plausible ? Quelle part des ventes dépend d’un client majeur ? Quel financement supplémentaire serait nécessaire si les règlements étaient retardés ? Quelles dépenses pourraient être reportées sans compromettre le projet ?
Ces réponses gagnent à être chiffrées lorsque les données le permettent. Elles montrent que l’entreprise dispose d’options concrètes plutôt que d’une seule trajectoire à respecter absolument.
Le business plan doit enfin distinguer les conditions de réussite des conditions d’arrêt ou de réorientation. Préciser les seuils déclenchant un report d’investissement, une réduction des charges ou une nouvelle recherche de financement rend la stratégie plus vérifiable. Ces seuils ne garantissent pas le succès, mais structurent la gouvernance de la décision.
Pour préparer concrètement une décision d’investissement ou d’expansion, la prochaine étape consiste à réunir les hypothèses dans un modèle unique, à calculer les trois trajectoires financières et à consigner les seuils qui conduiront à engager, différer ou ajuster les dépenses.
Faut-il attribuer une probabilité à chaque scénario entrepreneurial ?
Ce n’est pas indispensable pour comparer des trajectoires et leurs conséquences. Une probabilité chiffrée n’est pertinente que si elle repose sur des données ou une méthode d’estimation défendable. Sans base fiable, il vaut mieux présenter les conditions de réalisation de chaque scénario, leur niveau d’incertitude et les indicateurs permettant de suivre leur évolution.
Quelle période retenir pour comparer plusieurs projets d’investissement ?
La période doit couvrir les principales dépenses initiales, la montée en charge et les conséquences financières significatives des engagements pris. Un suivi mensuel de trésorerie sur douze mois constitue un premier outil de pilotage, mais les projets à retour sur investissement long nécessitent également une analyse pluriannuelle. Les options doivent être comparées sur des horizons cohérents.
Comment comparer deux projets qui n’exigent pas le même investissement initial ?
La comparaison doit intégrer les fonds engagés, les flux financiers attendus, les besoins complémentaires de trésorerie et la durée de mobilisation du capital. Selon la nature du projet et la qualité des prévisions, des indicateurs comme la valeur actuelle nette ou le délai de récupération peuvent compléter l’analyse. Les contraintes de financement et les risques ne doivent pas être écartés au seul motif qu’un projet semble plus rentable.
Quand faut-il actualiser les scénarios après le lancement ?
Les hypothèses doivent être réexaminées lorsque des informations significatives deviennent disponibles : résultats commerciaux, nouveaux devis, évolution des coûts, retards de paiement ou changement d’environnement. Une revue périodique facilite le suivi, mais un seuil critique franchi doit entraîner une réévaluation sans attendre le prochain rendez-vous de gestion.
Un scénario pessimiste doit-il forcément prévoir une perte ?
Non. Le scénario pessimiste représente une trajectoire défavorable mais plausible, définie à partir de risques identifiés. Il peut rester rentable si l’entreprise dispose d’une structure de coûts adaptée. Inversement, il peut révéler un besoin de financement important ou une perte temporaire. L’essentiel est de ne pas fixer artificiellement son résultat pour obtenir une conclusion prédéterminée.